monobank — банк у телефоні

- 181.00 Recensioni
- 5,0
- Download
- 10.000.000+
La nostra opinione su monobank — банк у телефоні di Appgk
Quando una famiglia gestisce spese quotidiane, ricariche e pagamenti dallo stesso ambiente, la comodità non dipende soltanto dal numero di funzioni disponibili. Conta soprattutto capire chi sta usando il conto, quale carta è collegata e quali operazioni si stanno facendo. Ho provato monobank — банк у телефоні con questo punto di vista: non come semplice portafoglio digitale personale, ma come strumento che può entrare nella routine di una casa, purché ogni adulto mantenga ben separati accesso, responsabilità e decisioni.
L’app appartiene alla categoria della finanza e arriva da Universal bank | Monobank. È gratuita, ha classificazione PEGI 3 e richiede Android 8.0 o versioni successive. La sua proposta ruota attorno ai servizi bancari dal telefono: gestione della carta, credito, acquisto di componenti, deposito e cashback. In pratica, cerca di concentrare in un’unica interfaccia diverse attività che normalmente distribuirei tra filiali, sito web, applicazioni bancarie separate e notifiche.
Come funziona nella vita di casa
Lo scenario più semplice è quello di una persona che paga la spesa, controlla il saldo e verifica un accredito direttamente dallo smartphone. In una famiglia, però, la situazione cambia: un genitore può usare il telefono per una spesa comune, mentre un altro deve sapere quanto è stato speso per utenze, alimentari o acquisti imprevisti. L’app può essere utile proprio perché porta le operazioni bancarie vicino al momento in cui avvengono, invece di costringere a ricostruire tutto a fine settimana.
Immagino, per esempio, una casa in cui una persona fa la spesa dopo il lavoro e usa la carta collegata al proprio conto. Tornando a casa, può controllare subito il movimento e comunicare l’importo all’altra persona, senza aspettare l’estratto conto. Questo non trasforma automaticamente l’app in uno strumento di contabilità familiare, ma rende più facile coordinare le spese quando entrambi gli adulti collaborano e parlano apertamente di ciò che stanno facendo.
La distinzione è importante: monobank non va considerata come un conto familiare condiviso solo perché può essere installata su più telefoni. Un’app bancaria gestisce denaro reale, quindi l’uso corretto dipende dall’intestatario della carta e dalle credenziali. Io eviterei di lasciare il mio telefono sbloccato a disposizione di tutti o di condividere codici di accesso per comodità. Per coordinarsi in casa è meglio comunicare l’operazione, non trasferire a un’altra persona il controllo completo dell’account.
Il punto forte, in questo contesto, è la rapidità con cui si può passare dall’azione al controllo. Pago, apro l’app e verifico; ricevo un accredito, controllo il movimento; valuto un deposito o un acquisto, consulto l’ambiente bancario senza cambiare servizio. Questa immediatezza è più utile nelle piccole decisioni ripetute che nelle grandi pianificazioni finanziarie.
Un’app personale dentro una routine condivisa
In una famiglia con due adulti, suggerirei di trattare l’app come uno strumento personale che supporta una routine condivisa. Ognuno dovrebbe sapere quale carta sta usando e per quale scopo, mentre il riepilogo delle spese può essere discusso separatamente. Questa impostazione evita un errore frequente: confondere la collaborazione domestica con la condivisione indiscriminata dell’accesso bancario.
Notizie da leggere prossimamente
Visualizza tutte le notizie
Per le spese comuni, una procedura semplice funziona meglio di regole complicate. Prima di un acquisto importante si può concordare chi paga; dopo l’operazione si può controllare il movimento e annotare la destinazione. Il cashback, quando applicabile, può diventare un elemento da considerare nel bilancio, ma non lo userei come motivo per comprare qualcosa che non serve. Il vantaggio reale è la visibilità, non la promessa di risparmiare su ogni acquisto.
La stessa logica vale per il credito. In un contesto domestico, una richiesta o una decisione legata al credito non dovrebbe essere presa solo perché l’opzione è visibile nell’app. Prima discuterei rata, durata, sostenibilità e responsabilità dell’intestatario. La presenza della funzione rende l’operazione accessibile, ma non sostituisce una valutazione familiare prudente.
I punti di forza di monobank — банк у телефоні
Aspetti da considerare su monobank — банк у телефоні
Configurazione e confini da stabilire subito
La configurazione iniziale va affrontata con calma, soprattutto se il telefono viene usato anche da altre persone. Prima di iniziare, controllerei di avere il dispositivo personale dell’intestatario, una protezione dello schermo adeguata e un metodo chiaro per distinguere l’uso bancario da quello quotidiano. Non è un passaggio spettacolare, ma riduce il rischio di aprire l’app davanti a chi non dovrebbe vedere saldo, movimenti o operazioni.
Su un dispositivo condiviso, il mio consiglio è ancora più netto: non userei un unico profilo per tutta la famiglia e non lascerei l’app accessibile senza una barriera personale. Se un adolescente deve ricevere denaro o imparare a gestire una spesa, gli spiegherei prima la differenza tra guardare un saldo, usare una carta e autorizzare un’operazione. L’app può accompagnare l’educazione finanziaria, ma non crea da sola ruoli separati o regole familiari.
Un altro confine riguarda le notifiche e le schermate visibili. In casa, durante un viaggio o in presenza di ospiti, un’anteprima sul telefono può rivelare informazioni che preferirei mantenere private. Per questo terrei sotto controllo il modo in cui il dispositivo mostra gli avvisi e bloccherei lo schermo quando mi allontano. Sono accorgimenti generali, ma diventano particolarmente importanti quando la banca è sempre a portata di mano.
Non installerei l’app sul telefono di un’altra persona soltanto per “dare una mano” con un pagamento. Se serve assistenza, preferisco restare accanto all’intestatario mentre opera sul proprio dispositivo. Così si evita di trasformare un aiuto occasionale in una situazione ambigua, nella quale non è più chiaro chi abbia eseguito l’operazione o chi debba controllarla.
Non vuoi leggere la recensione completa?
Coordinare spese, carte e decisioni
La gestione della carta è il centro dell’esperienza. In una routine individuale, questo significa controllare i movimenti e usare il telefono come punto di riferimento per le attività bancarie. In una casa, invece, serve una piccola disciplina: associare mentalmente ogni operazione alla persona che l’ha effettuata e alla categoria di spesa. Senza questa abitudine, anche un’interfaccia comoda può produrre confusione.
Un metodo che trovo pratico è separare le decisioni in tre gruppi. Le spese ricorrenti possono essere verificate rapidamente; quelle condivise vanno comunicate; quelle eccezionali meritano un accordo prima dell’acquisto. L’app aiuta soprattutto nel secondo momento, quando bisogna controllare che il pagamento sia stato registrato. Non sostituisce un foglio di bilancio o una conversazione, ma riduce il tempo necessario per recuperare le informazioni.
Screenshot
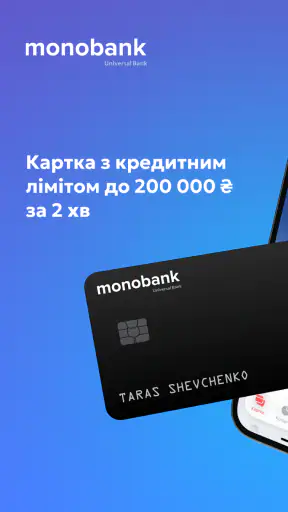
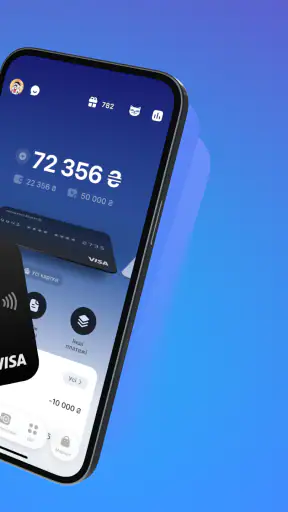
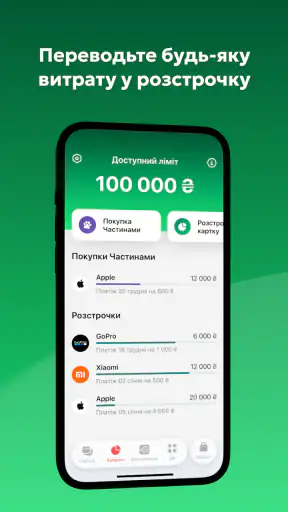
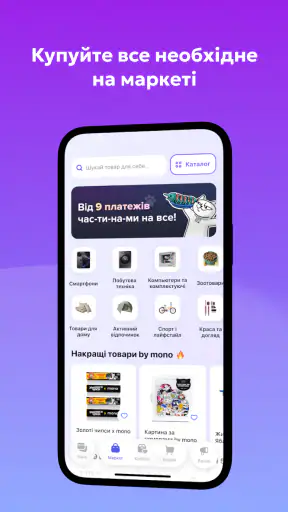
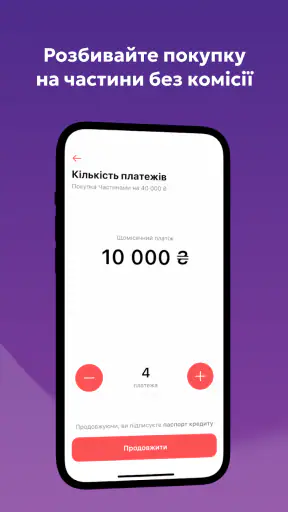
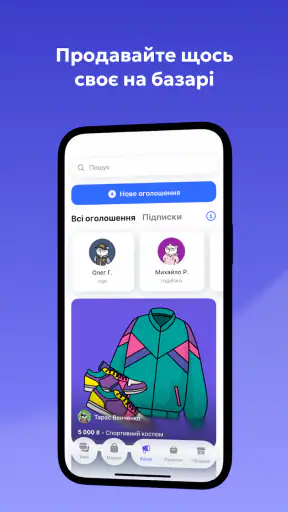
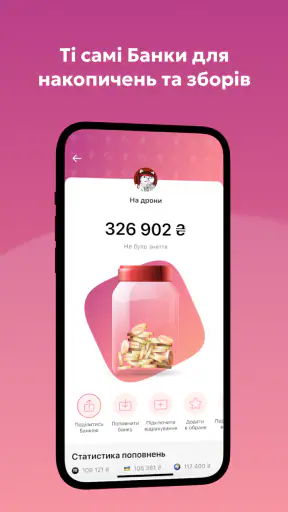
Per il cashback, farei attenzione a non trattarlo come denaro già disponibile prima di averne verificato l’effettivo accredito o utilizzo nell’app. La funzione è interessante per chi paga spesso con la carta e vuole valorizzare la spesa ordinaria, ma il beneficio va letto nel contesto: una ricompensa non rende conveniente un acquisto superfluo e non dovrebbe influenzare le priorità della famiglia.
La voce relativa ai depositi può essere utile a chi vuole tenere separata una parte del denaro dagli esborsi giornalieri. In una coppia, però, chiarirei sempre chi sta mettendo da parte i soldi, con quale obiettivo e con quale orizzonte. Un deposito non è semplicemente un altro saldo da guardare: entra in una decisione finanziaria che può avere conseguenze sulla liquidità disponibile.
L’acquisto di componenti, indicato tra le funzioni dell’app, amplia il tipo di operazioni che si possono valutare dal telefono. Proprio per questo, prima di confermare controllerei con attenzione destinatario, importo e finalità. Quando un’app raccoglie carta, credito, deposito e acquisti nello stesso luogo, la comodità aumenta, ma aumenta anche il bisogno di fermarsi un momento prima di autorizzare.
Età, fiducia e uso da parte dei più giovani
La classificazione PEGI 3 comunica che l’app è adatta a un pubblico molto ampio dal punto di vista dell’età dei contenuti. Questo non significa che un bambino debba avere accesso autonomo a funzioni bancarie. La classificazione riguarda l’idoneità generale dell’app, mentre la gestione di denaro, carte e credenziali richiede maturità, supervisione e responsabilità dell’adulto.
Con un ragazzo più grande, userei l’app come occasione per insegnare concetti concreti: distinguere saldo e disponibilità, leggere un movimento, riconoscere una spesa non prevista e capire perché una carta non equivale a denaro illimitato. Gli farei osservare il processo sul mio dispositivo senza consegnargli password o codici. È un approccio più lento della condivisione diretta, ma protegge meglio i confini dell’account.
La fiducia, in questo caso, non dovrebbe essere misurata dalla possibilità di entrare nel conto dell’altro. Una famiglia può essere trasparente sulle spese senza rendere pubbliche tutte le credenziali. Io preferisco concordare quali informazioni condividere: per esempio, il totale destinato alla spesa comune o l’avvenuto pagamento di una bolletta, lasciando all’intestatario il controllo dell’account.
Questo aspetto può risultare scomodo per chi cerca una vera modalità familiare con profili, limiti e autorizzazioni differenziate. Se la priorità è assegnare a ogni componente un ruolo preciso, l’esperienza potrebbe non essere sufficiente da sola. In quel caso valuterei un servizio bancario progettato esplicitamente per conti cointestati o strumenti familiari, invece di forzare un’app personale a svolgere quel compito.
Prestazioni quotidiane e confronto con le alternative
Rispetto alla banca tradizionale, il vantaggio più evidente è avere molte operazioni concentrate nello smartphone. Non devo pensare alla filiale per ogni controllo e posso consultare la mia situazione nel momento in cui mi serve. Per chi vive lontano dagli orari degli sportelli o preferisce gestire tutto digitalmente, questa impostazione è naturale.
Rispetto a un semplice portafoglio elettronico, l’app ha un raggio più ampio: non si limita all’idea di pagare, ma comprende carta, credito, deposito, acquisto di componenti e cashback. Questa ampiezza è utile se voglio ridurre il numero di strumenti da usare, ma può essere eccessiva per chi cerca soltanto un modo rapido per effettuare pagamenti.
Il confronto con il sito web della banca è meno netto. Un sito può risultare più comodo su uno schermo grande, soprattutto quando devo leggere molti dettagli o confrontare informazioni. L’app, invece, vince nella consultazione rapida e nelle situazioni in movimento. Per una famiglia, la scelta dipende quindi dal tipo di attività: controllo veloce sul telefono oppure revisione più ragionata davanti a un computer.
La popolarità è notevole: il servizio supera i dieci milioni di installazioni e raggiunge una media di 5,0 su circa un milione e centomila valutazioni. Sono segnali forti di adozione, ma non li interpreto come garanzia che ogni persona troverà l’interfaccia perfetta. Una valutazione media non elimina le differenze tra chi vuole semplicità e chi cerca funzioni familiari molto dettagliate.
La versione attuale è la 9.6.0, un dettaglio utile quando si controlla la compatibilità del proprio dispositivo. Su telefoni meno recenti ma aggiornati almeno ad Android 8.0, l’app rientra nei requisiti indicati. Prima dell’installazione verificherei comunque lo spazio disponibile, la protezione del dispositivo e la possibilità di aggiornare regolarmente il sistema: per un’app finanziaria, mantenere il telefono in ordine è parte dell’esperienza, non un dettaglio secondario.
Quando la sceglierei e quando guarderei altrove
Sceglierei monobank se voglio gestire dal telefono le attività bancarie principali e apprezzo l’idea di avere carta, credito, deposito e cashback nello stesso ambiente. La consiglierei anche a chi controlla spesso le spese e vuole verificare rapidamente i movimenti dopo un acquisto. Per una coppia organizzata, può diventare un buon punto di controllo, a patto che ogni persona usi il proprio accesso e che le decisioni comuni vengano concordate.
La eviterei come soluzione unica per una famiglia che desidera profili per ogni componente, autorizzazioni multilivello o un sistema esplicito per assegnare budget ai figli. Non la sceglierei neppure per chi non si sente a proprio agio con la gestione bancaria da smartphone o preferisce parlare con un operatore e usare uno sportello. In questi casi, una banca con forte assistenza tradizionale o un conto familiare strutturato può essere più adatto.
La gratuità è un punto di ingresso favorevole, perché permette di provare l’app senza un costo di acquisto. Non la confonderei però con l’assenza di responsabilità: credito, depositi, pagamenti e uso della carta restano decisioni finanziarie reali. Prima di affidarle una parte importante della routine domestica, farei una prova graduale, controllando come mi trovo con i movimenti e con l’organizzazione degli accessi.
In definitiva, la considero una soluzione convincente per chi vuole una banca concentrata sul telefono e sa mantenere chiari i confini personali. Il suo valore, in casa, non sta nel trasformare automaticamente più utenti in un unico account, ma nel rendere più semplice coordinare operazioni che restano attribuite a persone precise. La regola più importante è usare la comodità senza sacrificare la separazione degli accessi.
Per questo la mia opinione finale è positiva, con una riserva concreta: la consiglierei a singoli utenti e coppie che collaborano con fiducia e metodo, non a chi cerca un pannello familiare completo. Se la vostra casa ha bisogno di controllare pagamenti, seguire il denaro e usare servizi bancari diversi da un solo telefono, monobank può diventare una presenza pratica nella quotidianità. Se invece il problema principale è definire ruoli, limiti e permessi tra più persone, partirei da una soluzione bancaria pensata per quella struttura.
Domande frequenti su monobank — банк у телефоні
Che cos’è monobank — банк у телефоні e quali servizi offre?
monobank — банк у телефоні è un’app bancaria mobile pensata per gestire le principali operazioni finanziarie direttamente dallo smartphone. Dopo l’attivazione è possibile controllare il saldo, consultare i movimenti, effettuare trasferimenti, pagare bollette e utilizzare carte virtuali o fisiche, in base ai servizi disponibili nel proprio Paese e ai requisiti stabiliti dalla banca.
Chi può registrarsi su monobank e quali documenti sono necessari?
La registrazione dipende dai requisiti previsti da monobank e dalla normativa locale. In genere è necessario essere maggiorenni, possedere un numero di telefono compatibile e fornire un documento d’identità valido. Durante la procedura l’app potrebbe richiedere fotografie dei documenti, un selfie o altri dati per verificare l’identità e prevenire frodi.
L’app monobank è sicura per pagamenti e trasferimenti?
L’app utilizza normalmente sistemi di autenticazione e protezione come codice personale, verifica biometrica, notifiche sulle operazioni e conferme aggiuntive per alcune transazioni. Tuttavia, la sicurezza dipende anche dall’utente: è importante installare l’app solo da fonti ufficiali, non condividere codici o password e contattare subito l’assistenza in caso di accessi o pagamenti sospetti.
È possibile usare monobank all’estero o effettuare pagamenti in valuta straniera?
L’utilizzo all’estero e i pagamenti in valuta straniera possono essere disponibili, ma dipendono dal tipo di carta, dalle impostazioni del conto e dalle condizioni applicate dalla banca. Prima di viaggiare conviene controllare commissioni, tassi di cambio, limiti per i prelievi e compatibilità dei pagamenti internazionali, poiché questi dettagli possono variare nel tempo.
Quali costi o commissioni bisogna considerare prima di scaricare monobank?
Il download dell’app può essere gratuito, ma alcuni servizi bancari potrebbero prevedere commissioni. È consigliabile verificare attentamente i costi relativi a emissione o consegna della carta, prelievi, trasferimenti, conversioni valutarie, pagamenti internazionali e servizi aggiuntivi. Le tariffe possono cambiare in base al piano scelto, al tipo di operazione e alle condizioni aggiornate della banca.